Cuprins 10 secțiuni
Volatilitatea este măsura amplitudinii cu care oscilează prețul unei investiții într-o perioadă dată. Un activ volatil poate urca și coborî mult în timp scurt; unul puțin volatil se mișcă lent și în limite mici. Scăderile pieței fac parte din funcționarea normală a burselor, iar reacția potrivită la ele nu se improvizează în ziua în care vezi portofoliul pe minus, ci se pregătește dinainte, printr-o alocare pe măsura ta și prin reguli scrise.
În rândurile de mai jos explicăm ce este volatilitatea, cum se măsoară, ce înseamnă termenii folosiți în presă, precum corecție sau piață în scădere, de ce scad piețele și ce poți face concret ca să nu transformi o scădere temporară într-o pierdere definitivă. Articolul are rol educativ, nu de consultanță: investițiile pot pierde din valoare, iar deciziile pentru cazul tău se discută cu un consultant financiar autorizat.
Ce este volatilitatea
Volatilitatea descrie cât de împrăștiate sunt variațiile de preț ale unui activ în jurul mediei sale. Nu spune în ce direcție va merge prețul, ci doar cât de mult se poate mișca.
Pentru un investitor, volatilitatea are două fețe. Pe de o parte, înseamnă incertitudine și posibilitatea unor pierderi temporare mari. Pe de altă parte, este motivul pentru care acțiunile au oferit istoric un potențial de randament mai mare decât instrumentele stabile: investitorii cer o recompensă pentru că acceptă oscilațiile. Relația dintre risc și randament este explicată pe larg în ghidul despre risc și diversificare.
Volatilitate nu înseamnă automat pierdere
O scădere de preț devine pierdere efectivă doar dacă vinzi. Cât timp păstrezi investiția, pierderea există doar pe hârtie, iar prețul poate reveni, deși nimic nu garantează asta și nici momentul în care s-ar întâmpla. Diferența dintre pierderea pe hârtie și pierderea realizată stă la baza majorității deciziilor discutate mai jos.
Cum se măsoară volatilitatea
Volatilitatea se exprimă prin câțiva indicatori standard, pe care îi găsești în fișele fondurilor, în rapoartele intermediarilor și în documentele produselor.
| Indicator | Ce arată | Cum îl interpretezi |
|---|---|---|
| Abaterea standard anualizată | cât de mult variază randamentele față de medie | valoare mai mare înseamnă oscilații mai ample |
| Scăderea maximă (maximum drawdown) | cea mai mare cădere de la un vârf la un minim ulterior | cât de rău a fost în cel mai prost moment istoric analizat |
| Intervalul de variație pe 52 de săptămâni | prețul minim și maxim din ultimul an | cât de larg s-a mișcat prețul recent |
| Beta | sensibilitatea unei acțiuni față de piață | peste 1, oscilează mai mult decât piața; sub 1, mai puțin |
| Indicatorul de risc SRI (1–7) | clasa de risc a unui produs, din documentul KID | 1 risc mai scăzut, 7 risc mai ridicat |
Toți indicatorii se calculează pe date trecute. Ei descriu comportamentul de până acum, nu promit nimic pentru viitor. Un produs cu volatilitate redusă într-o perioadă liniștită poate avea scăderi bruște în condiții de criză.
Corecție, piață în scădere, crah: ce înseamnă termenii
Presa financiară folosește câțiva termeni consacrați pentru scăderi de diferite mărimi; sunt convenții de limbaj, nu praguri oficiale.
- Corecția desemnează, de regulă, o scădere de aproximativ 10% față de un vârf recent. Corecțiile apar relativ des pe piețele de acțiuni.
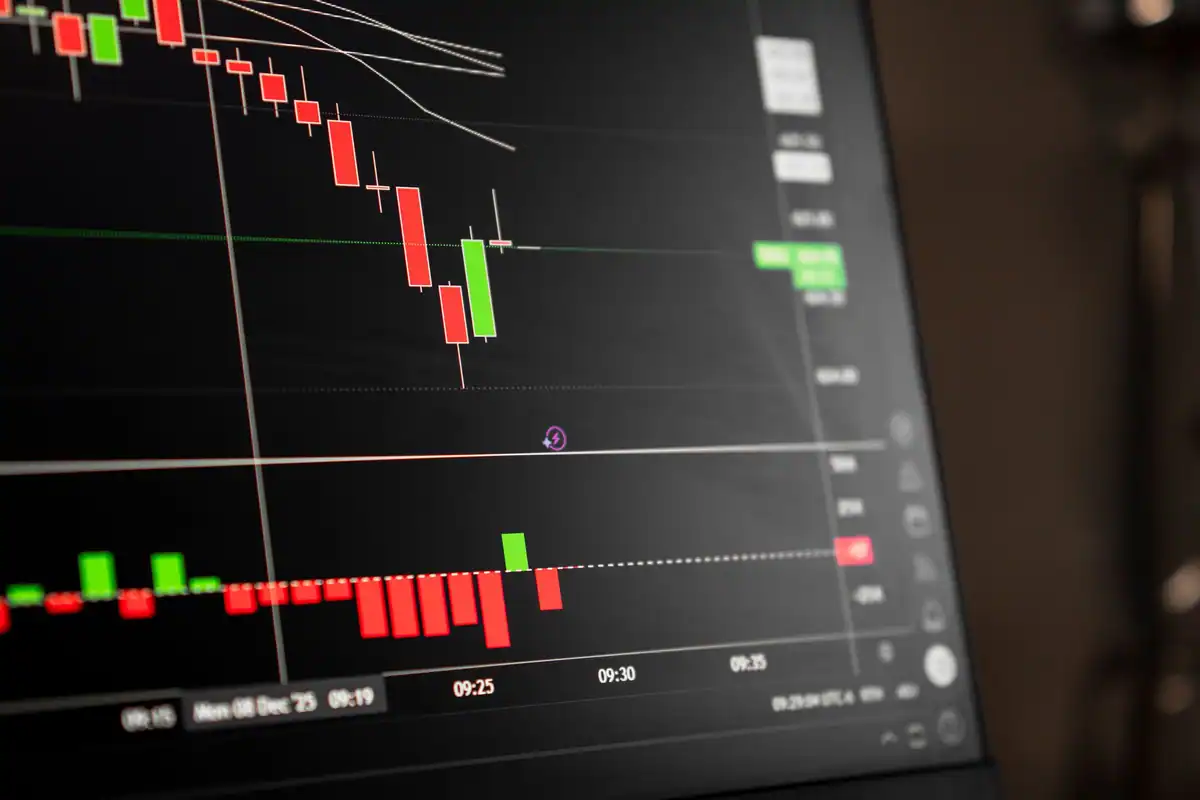
- Piața în scădere (în engleză bear market) înseamnă, prin convenție, o scădere de cel puțin 20% față de vârf, de obicei pe o perioadă mai lungă.
- Crahul este o prăbușire bruscă, într-un interval foarte scurt, de câteva zile sau săptămâni.
- Revenirea (recuperarea) este perioada în care prețurile urcă înapoi spre vârful anterior. Durata ei variază enorm și nu poate fi anticipată.
Istoria piețelor include episoade severe, precum criza financiară globală din 2008 sau scăderea abruptă de la începutul pandemiei din 2020. Fiecare a avut cauze și durate diferite, iar recuperările nu au urmat un tipar unic.
De ce scad piețele
Piețele scad atunci când investitorii revizuiesc în jos așteptările privind profiturile viitoare sau cer o recompensă mai mare pentru risc. Cauzele concrete variază:
- Încetinirea economiei sau temerile de recesiune, care reduc profiturile așteptate ale companiilor.
- Creșterea dobânzilor, care face instrumentele cu venit fix mai atractive și scade valoarea actualizată a profiturilor viitoare.
- Șocuri neprevăzute: crize sanitare, conflicte, crize energetice.
- Evaluări prea ridicate, când prețurile au crescut mai repede decât profiturile.
- Probleme specifice unui sector sau unei țări, care se pot răspândi pe alte piețe.
- Vânzări în lanț, când scăderea însăși provoacă alte vânzări, de exemplu la investitorii care folosesc credit și primesc apeluri în marjă.
Pentru piața locală, evoluția generală se urmărește prin indicii bursieri; ce măsoară BET și alți indici explicăm în Indicii bursieri: ce arată BET și indicii internaționali.
Important: Nimeni nu poate anunța sistematic începutul sau sfârșitul unei scăderi. Promisiunile de tipul „știu când să ieși și când să intri” sunt, de cele mai multe ori, marketing sau semne ale unei înșelătorii.
Ce se întâmplă în mintea investitorului
Scăderile declanșează reacții emoționale puternice, iar acestea, nu scăderea în sine, provoacă de multe ori cele mai mari pierderi. Mecanismele sunt previzibile:
- frica te împinge să vinzi ca să „oprești durerea”, adesea aproape de punctul cel mai de jos;
- verificarea obsesivă a portofoliului amplifică anxietatea fără să aducă informații utile;
- știrile alarmiste creează impresia că scăderea va continua la nesfârșit;
- efectul de turmă te face să urmezi ce fac ceilalți;
- regretul după o vânzare în pierdere te poate ține departe de piață exact în perioada de revenire.
Aceste reacții sunt umane și le are aproape oricine. Diferența o face pregătirea. Lista completă a capcanelor de început o găsești în Greșelile frecvente ale investitorilor începători, iar exercițiul prin care îți testezi limita, în Profilul de risc: cum îți afli toleranța la pierderi.
Cum reacționezi: un plan în șapte pași
Cea mai bună reacție la o scădere este un plan stabilit cât timp piața e liniștită, pe care doar îl urmezi când apare agitația. Pașii de mai jos sunt orientativi și educativi.
- Verifică fondul de urgență. Dacă ai banii pentru cheltuieli neprevăzute separat, nu ești obligat să vinzi nimic.
- Reamintește-ți orizontul. Banii de care ai nevoie peste 10–15 ani nu au, de regulă, nevoie să fie vânduți acum. Metoda de stabilire a orizontului e descrisă în Orizontul de investiție: cum îl stabilești corect.
- Recitește alocarea și motivele ei. Ai ales un anumit nivel de risc știind că vor exista scăderi.
- Calculează abaterea de la alocarea țintă. Dacă depășește pragul stabilit, aplică regula de rebalansare.
- Continuă investițiile periodice, dacă ai un plan de acest tip. Aceeași sumă cumpără mai multe unități la prețuri mai mici.
- Limitează expunerea la știri și verifică portofoliul mai rar, de exemplu o dată pe lună.
- Revizuiește profilul de risc doar după ce piața se liniștește. Dacă scăderea ți-a arătat că nu suporți nivelul de risc ales, ajustează alocarea pentru viitor, la rece.
Sfat: Scrie acești pași pe o foaie și pune-o lângă datele contului de investiții. Când vezi o scădere mare, citește foaia înainte să deschizi aplicația de tranzacționare.
Ce să eviți în timpul scăderilor
Unele reacții par logice în momentul panicii, dar pot transforma o scădere temporară într-o pierdere definitivă. Tabelul de mai jos pune față în față reacțiile impulsive și alternativele mai calme.
| Reacție impulsivă | De ce e riscantă | Alternativă |
|---|---|---|
| Vânzarea completă în panică | realizează pierderea și te scoate din piață | verifică planul și alocarea |
| Oprirea tuturor contribuțiilor | ratezi cumpărarea la prețuri mai mici | continuă, dacă bugetul permite |
| Cumpărarea masivă cu bani împrumutați | amplifică pierderile dacă scăderea continuă | folosește doar bani proprii, conform alocării |
| Trecerea pe produse cu levier „ca să recuperezi” | risc foarte mare de pierdere rapidă | evită produsele pe care nu le înțelegi |
| Urmarea „ponturilor” de pe rețelele sociale | sfaturi fără răspundere, uneori fraude | surse oficiale și consultanți autorizați |
Produsele cu levier, despre care scriem în CFD-urile și efectul de levier: de ce sunt riscante, sunt deosebit de periculoase în perioadele volatile, pentru că pot fi închise automat cu pierderi mari în câteva ore.
Volatilitatea diferă de la un instrument la altul
Nu toate investițiile oscilează la fel; alegerea instrumentelor stabilește în mare măsură ce vei simți în timpul unei scăderi.
- Titlurile de stat păstrate până la scadență au valoarea nominală stabilită, iar dobânda e cunoscută dinainte; cele tranzacționate la bursă, precum Fidelis, pot avea totuși variații de preț pe piața secundară. Detalii în Titlurile de stat: ghid complet pentru populație.
- Fondurile monetare au, de regulă, oscilații foarte mici.
- Fondurile de obligațiuni reacționează mai ales la schimbarea dobânzilor.
- Fondurile și ETF-urile de acțiuni largi urmează piața, cu scăderi temporare care pot fi mari.
- Acțiunile individuale pot oscila mult mai puternic decât piața, inclusiv din motive specifice companiei.
- Activele în altă monedă adaugă variațiile cursului de schimb, explicate în Riscul valutar: cum te afectează cursul leu-euro-dolar.
Ce iei cu tine despre volatilitate
Volatilitatea este prețul pe care îl plătești pentru potențialul de randament al investițiilor de creștere. Scăderile temporare sunt normale, nu pot fi prevăzute și nu se gestionează prin reacții de moment, ci printr-un plan pregătit dinainte: fond de urgență, alocare potrivită profilului, rebalansare după reguli și contribuții continue. Piețele pot avea și scăderi de lungă durată, iar recuperarea nu este garantată; pentru decizii concrete, consultă un consultant financiar autorizat și informează-te din surse oficiale precum ASF.
De reținut:
- volatilitatea arată amplitudinea oscilațiilor, nu direcția;
- corecție înseamnă în jur de 10%, piață în scădere cel puțin 20%, prin convenție;
- pierderea devine reală abia la vânzare;
- reacția la scăderi se scrie dinainte, nu se improvizează;
- levierul și împrumuturile amplifică pagubele în perioadele volatile.
Întrebări frecvente
Este volatilitatea același lucru cu riscul?
Nu chiar. Volatilitatea măsoară oscilațiile prețului și este o componentă importantă a riscului, dar riscul include și alte elemente, precum riscul de emitent, de lichiditate, valutar sau de inflație.
Ar trebui să vând când piața începe să scadă?
Nu există un răspuns general, dar vânzarea în panică realizează pierderea și te poate scoate din piață în perioada de revenire. Decizia ar trebui să urmeze planul și orizontul tău, nu știrile zilei.
Cât durează de obicei o scădere a pieței?
Nu există o durată tipică garantată. Unele scăderi s-au recuperat în câteva luni, altele au avut nevoie de ani de zile, iar viitorul nu e obligat să repete trecutul.
Pot evita scăderile vânzând înainte și cumpărând după?
În practică, e foarte greu, pentru că ar trebui să ghicești corect de două ori, momentul ieșirii și pe cel al revenirii. Majoritatea investitorilor care încearcă ratează o parte din creșteri.
Cum reduc volatilitatea portofoliului meu?
Prin alocare: o pondere mai mare a instrumentelor stabile, precum titlurile de stat și fondurile monetare, reduce oscilațiile totale, dar și potențialul de randament pe termen lung.